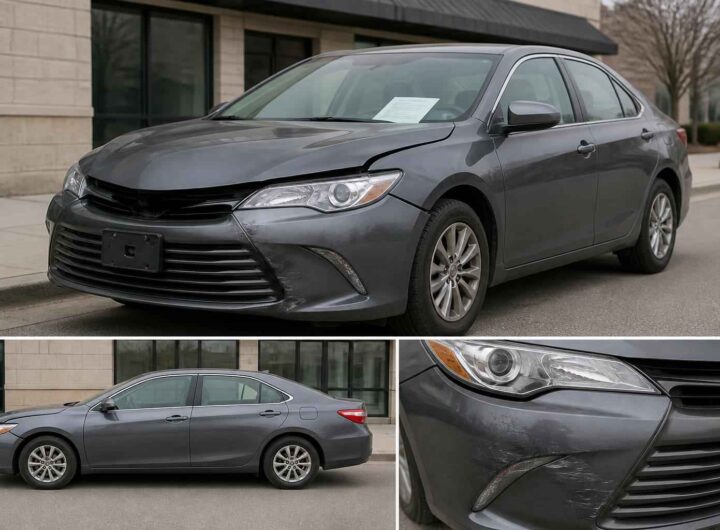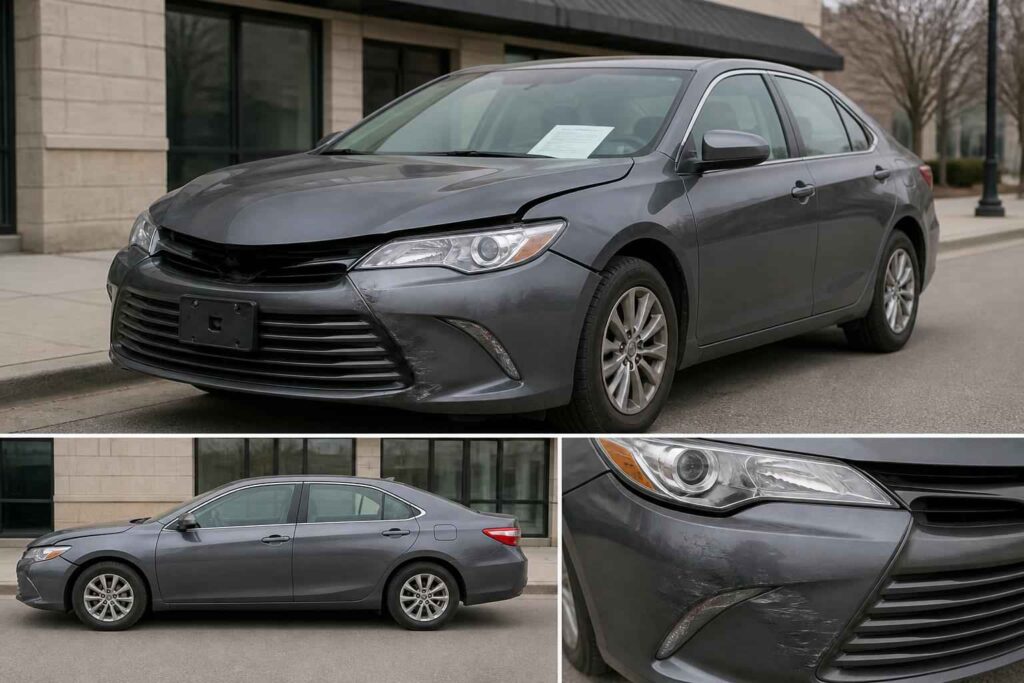
Uszkodzony samochód można sprzedać, ale pośpiech zwykle nie jest dobrym doradcą. Najpierw trzeba ustalić, czy naprawa ma ekonomiczny sens, a dopiero później wybrać sposób sprzedaży, przygotować dokumenty i opisać stan auta. Inaczej wygląda sprzedaż pojazdu z uszkodzonym zderzakiem, a inaczej auta po poważnym zdarzeniu, w którym ucierpiały elementy konstrukcyjne.
W tym poradniku znajdziesz praktyczny plan: od kalkulacji naprawa versus sprzedaż, przez wycenę i wybór kanału, aż po umowę kupna-sprzedaży oraz formalności wobec ubezpieczyciela i urzędu. Szczególną uwagę poświęcono sytuacjom, które często powodują problemy: zatrzymanemu dowodowi rejestracyjnemu, szkodzie całkowitej, sprzedaży auta na części i odpowiedzialności za zatajenie wad.
Czy sprzedać auto po kolizji, czy naprawić?
Pierwszym krokiem nie powinno być szukanie kupującego, tylko policzenie całkowitego kosztu obu wariantów. Sama cena naprawy nie wystarczy. Trzeba uwzględnić także możliwą utratę wartości auta po kolizji, koszt dodatkowych usterek ujawnionych podczas prac, czas bez samochodu oraz ryzyko, że naprawa nie przywróci pojazdowi pierwotnego stanu.
Przydatne jest porównanie trzech wartości:
- wartości rynkowej sprawnego auta przed zdarzeniem,
- realnego kosztu naprawy wraz z rezerwą na nieprzewidziane prace,
- ceny możliwej do uzyskania za pojazd w obecnym, uszkodzonym stanie.
Przykładowo: sprawny samochód byłby wart około 35 000 zł, a po profesjonalnej naprawie jego wartość rynkowa spadłaby do około 31 000–33 000 zł z powodu historii kolizyjnej. Jeżeli naprawa ma kosztować 17 000 zł, a auto można sprzedać od razu za 15 000 zł, decyzja nie jest oczywista. Po naprawie właściciel nie odzyska automatycznie 35 000 zł. Do wydatku trzeba doliczyć utratę wartości, koszt oględzin, ewentualne problemy z geometrią lub elektroniką i czas potrzebny na zorganizowanie prac.
| Wariant | Przykładowa kalkulacja | Co trzeba ocenić |
|---|---|---|
| Sprzedaż w stanie uszkodzonym | Cena uzyskana od kupującego pomniejszona o koszty przygotowania i transportu | Szybkość, ryzyko negocjacji, kompletność dokumentów |
| Naprawa i późniejsza sprzedaż | Wartość auta po naprawie minus koszt naprawy, utrata wartości i dodatkowe wydatki | Jakość naprawy, historia szkody, możliwość udokumentowania prac |
| Dalsze użytkowanie | Koszt przywrócenia sprawności oraz przewidywane wydatki eksploatacyjne | Bezpieczeństwo, niezawodność i dostęp do fachowej diagnozy |
Sprzedaż auta po kolizji bywa rozsądniejsza, gdy uszkodzenia są poważne, pojazd nie ma autocasco, a koszt naprawy zbliża się do jego wartości. Podobnie jest wtedy, gdy nie ma pewności, czy uszkodzenia ograniczają się do widocznych elementów. Z pozoru tani samochód może wymagać później napraw zawieszenia, systemów bezpieczeństwa, chłodzenia albo instalacji elektrycznej.
Odrębną sytuacją jest szkoda całkowita. W ubezpieczeniach komunikacyjnych oznacza ona zwykle przekroczenie określonego w warunkach ubezpieczenia poziomu kosztów naprawy w stosunku do wartości pojazdu. Nie jest to równoznaczne z zakazem dalszej eksploatacji ani z automatycznym wyrejestrowaniem auta. O tym, czy samochód nadaje się do ruchu, decyduje jego rzeczywisty stan techniczny i spełnienie wymagań formalnych.
Praktyczna zasada: nie porównuj wyłącznie kosztu naprawy z ceną podobnego auta w ogłoszeniach. Porównaj kwotę, która zostanie w kieszeni po każdym wariancie, i uwzględnij fakt, że samochód naprawiony po poważnej kolizji może być trudniejszy do późniejszej sprzedaży.
Jak przygotować uszkodzone auto do sprzedaży
Przygotowanie nie musi oznaczać naprawy. Właściciel powinien jednak zebrać informacje, które pozwolą kupującemu ocenić ryzyko. Umycie samochodu może ułatwić wykonanie zdjęć, ale nie wolno maskować pęknięć, wycieków ani innych śladów zdarzenia. Jeżeli auto nie jest bezpieczne lub nie ma aktualnego badania technicznego, nie należy organizować jazdy próbnej po drodze publicznej.
Zrób zdjęcia całego pojazdu, zbliżenia uszkodzonych elementów, komory silnika, wnętrza, licznika oraz numeru VIN. Warto sfotografować także ewentualne ostrzeżenia na desce rozdzielczej i miejsce przechowywania uszkodzeń, jeśli samochód stoi na parkingu lub w warsztacie. Opis powinien wskazywać nie tylko to, co widać, lecz także informacje znane z oględzin: wystrzelone poduszki, uszkodzenia podłużnic, problemy z uruchomieniem, brak możliwości jazdy albo zatrzymany dowód rejestracyjny.
Dokumenty potrzebne przed wystawieniem ogłoszenia
Podstawą jest dowód rejestracyjny, a jeśli została wydana – również karta pojazdu. Przygotuj polisę OC lub potwierdzenie jej zawarcia, dane potrzebne do identyfikacji, a także dokumenty związane ze zdarzeniem. W zależności od sytuacji będą to notatka policyjna, oświadczenie sprawcy, dokumentacja fotograficzna, kosztorys, decyzja ubezpieczyciela, informacja o szkodzie całkowitej lub rachunki za wykonane prace.
Dokumenty nie muszą potwierdzać, że auto jest bezwypadkowe. Ich funkcją jest pokazanie, co rzeczywiście się stało i jaki zakres informacji ma kupujący. Można również dołączyć raport historii pojazdu, ale nie zastępuje on oględzin ani rzetelnego opisu sprzedającego.
Co zrobić z zatrzymanym dowodem rejestracyjnym?
Jeżeli dowód został zatrzymany elektronicznie lub fizycznie, trzeba ustalić przyczynę i status dokumentu. Sam fakt sprzedaży nie usuwa problemu. Kupujący powinien wiedzieć, dlaczego dokument zatrzymano i jakie czynności są potrzebne do jego zwrotu. W umowie należy wpisać tę informację wprost, zamiast ograniczać się do ogólnego stwierdzenia, że auto jest uszkodzone.
Gdy dokument znajduje się w urzędzie lub u organu, sprzedający powinien przekazać kupującemu potwierdzenie zatrzymania oraz dane pozwalające wyjaśnić sprawę. Nie należy obiecywać, że dowód „na pewno” zostanie szybko wydany, jeśli zależy to od dodatkowego badania technicznego lub decyzji właściwego organu.
Ogłoszenie powinno zawierać markę, model, rok produkcji, przebieg, numer VIN lub przynajmniej informację o możliwości jego udostępnienia, opis zdarzenia i najważniejsze uszkodzenia. Sformułowanie „lekko uszkodzony” przy aucie z naruszonym przodem może zostać uznane za mylące. Lepiej napisać, czego nie da się potwierdzić i jakie elementy wymagają sprawdzenia.
Gdzie sprzedać samochód po kolizji
Nie istnieje jeden najlepszy kanał dla każdego auta. Wybór zależy od tego, czy priorytetem jest cena, szybkość, ograniczenie formalności czy dotarcie do kupującego, który potrafi ocenić uszkodzony pojazd. Przed publikacją ogłoszenia warto sprawdzić kilka porównywalnych ofert, ale nie należy traktować ich cen jako gwarantowanej wartości transakcyjnej.
| Kanał sprzedaży | Cena | Szybkość i formalności | Najważniejsze ryzyko |
|---|---|---|---|
| Portal ogłoszeniowy | Potencjalnie najwyższa | Wymaga obsługi zapytań i spotkań | Długie negocjacje, próby zmiany ustaleń |
| Skup aut powypadkowych | Zwykle niższa za szybkość i wygodę | Szybka wycena, często odbiór lawetą | Różnica między wyceną wstępną a finalną |
| Aukcja internetowa | Zależna od liczby zainteresowanych | Pośrednia obsługa i określone zasady | Niejasne warunki opłat lub odbioru |
| Sprzedaż na części | Może być wyższa łącznie, ale rozłożona w czasie | Dużo pracy i obowiązków formalnych | Ryzyko nielegalnego demontażu i problem z pozostałością auta |
Portal ogłoszeniowy daje największą kontrolę nad ceną, ale wymaga cierpliwości. Trzeba odpowiadać na pytania, umożliwiać oględziny i dokładnie ustalić sposób płatności. To dobry kanał, gdy samochód ma atrakcyjny model, komplet dokumentów i uszkodzenia, które kupujący może łatwo ocenić.
Skup aut powypadkowych zwykle wygrywa szybkością. Przed przyjęciem oferty trzeba jednak sprawdzić, czy cena jest ostateczna, kto płaci za transport, kiedy nastąpi płatność i czy odbiorca występuje jako przedsiębiorca, czy osoba prywatna. Warto zachować potwierdzenie przelewu oraz kopię podpisanej umowy. Informacje o rynku i możliwych sposobach sprzedaży można dodatkowo porównać w materiałach informacyjnych takich jak Turbo, ale ostateczną wycenę należy oprzeć na konkretnym stanie pojazdu.
Aukcja online może zwiększyć liczbę ofert, lecz przed zaakceptowaniem warunków trzeba przeczytać regulamin. Szczególne znaczenie mają opłaty, moment zawarcia transakcji, odpowiedzialność za opis pojazdu i procedura, gdy zwycięzca nie odbierze auta.
Sprzedaż auta w całości a sprzedaż na części
Sprzedaż kompletnego pojazdu jest prostsza organizacyjnie. Kupujący przejmuje samochód i dokumenty, a sprzedający rozlicza transakcję oraz zgłasza zbycie. Sprzedaż na części może wyglądać korzystnie na papierze, ponieważ poszczególne elementy mają własną wartość, ale wymaga legalnego demontażu i właściwego postępowania z pozostałością pojazdu. Samodzielne rozbieranie auta na podwórku nie jest bezpiecznym sposobem na obejście formalności.
Jeżeli auto ma zostać przeznaczone do demontażu, ustal, czy kupujący ma uprawnienia do przyjmowania pojazdów i jak zostanie rozwiązana kwestia zaświadczenia o demontażu. Sam zapis „na części” w umowie nie sprawia, że samochód automatycznie przestaje podlegać obowiązkom rejestracyjnym i ubezpieczeniowym.
Umowa kupna-sprzedaży uszkodzonego pojazdu – co musi zawierać
Umowa powinna opisywać rzeczywisty stan samochodu, a nie tylko potwierdzać przekazanie pieniędzy. Wpisz dane stron, markę i model, numer VIN, numer rejestracyjny, przebieg, rok produkcji, cenę, sposób zapłaty oraz datę i godzinę wydania pojazdu. Godzina ma praktyczne znaczenie, gdy niedługo po sprzedaży dojdzie do wykroczenia, kolizji albo problemu z polisą.
Najważniejsza część dotyczy uszkodzeń. Zamiast ogólnej formuły „auto powypadkowe” opisz konkretne elementy: rodzaj zdarzenia, widoczne uszkodzenia nadwozia, stan szyb i lamp, uruchomienie silnika, działanie systemów bezpieczeństwa, ewentualne wycieki oraz fakt zatrzymania dowodu rejestracyjnego. Jeżeli nie wiesz, czy uszkodzeniu uległa konstrukcja, napisz, że nie przeprowadzono takiej oceny. Nie zastępuj braku wiedzy zapewnieniem o dobrym stanie technicznym.
Do umowy można dołączyć protokół przekazania, zdjęcia, kosztorys, raport VIN, kopię decyzji ubezpieczyciela i potwierdzenie zatrzymania dowodu. W treści warto zaznaczyć, że kupujący otrzymał te załączniki, zapoznał się z nimi i miał możliwość dokonania oględzin lub zlecenia ich specjaliście.
Przykładowe zapisy zabezpieczające transakcję
Praktyczna klauzula może brzmieć: „Kupujący oświadcza, że zapoznał się ze stanem technicznym pojazdu, jego uszkodzeniami opisanymi w umowie i załącznikach oraz przyjmuje pojazd w tym stanie.” Taki zapis potwierdza wiedzę kupującego, ale nie usprawiedliwia zatajenia informacji znanych sprzedającemu.
Można również wskazać: „Pojazd jest niesprawny / częściowo sprawny i wymaga diagnostyki oraz naprawy. Sprzedający nie potwierdza możliwości bezpiecznego poruszania się nim po drodze publicznej.” Treść musi odpowiadać faktom. Nie wpisuj, że auto jest niesprawne, jeśli chodzi wyłącznie o uszkodzenie kosmetyczne, i odwrotnie.
W umowie należy określić, czy zapłata nastąpi przelewem, gotówką czy w inny sposób. Przy przelewie dobrze poczekać na zaksięgowanie środków przed przekazaniem kluczy i dokumentów. Przy gotówce strony powinny potwierdzić jej odbiór. Zaniżanie ceny w umowie jest ryzykowne: może powodować problemy dowodowe, podatkowe i ubezpieczeniowe, a przy sporze utrudnia wykazanie faktycznych ustaleń.
Rękojmia przy sprzedaży auta po kolizji
Przy sprzedaży prywatnej kupujący co do zasady może korzystać z uprawnień z tytułu rękojmi przez dwa lata, chyba że strony skutecznie ją ograniczą albo wyłączą. Wyłączenie rękojmi powinno być jednoznaczne, ale nie chroni sprzedającego, który podstępnie zataił wadę. Nie działa też jako uniwersalna tarcza, gdy opis umowy jest sprzeczny z rzeczywistym stanem lub sprzedający zapewniał o cechach, których auto nie ma.
Jeżeli kupującym jest konsument, a sprzedającym przedsiębiorca, zasady ochrony mogą być bardziej rygorystyczne i wymagają odrębnej analizy. Przy większej wartości auta, sporze o zakres uszkodzeń albo sprzedaży firmowej warto skonsultować treść umowy z prawnikiem. Praktyczne dokumentowanie nie zastępuje porady prawnej, ale znacząco ułatwia wykazanie, jakie informacje przekazano przed transakcją.
Formalności po sprzedaży auta po kolizji
Podpisanie umowy nie kończy sprawy. Sprzedający powinien od razu zachować jej kopię, potwierdzenie płatności, protokół wydania i zdjęcia załączników. Następnie trzeba wykonać zgłoszenia w wymaganych terminach.
- Ubezpieczyciel – zbycie pojazdu należy zgłosić ubezpieczycielowi w ciągu 14 dni. Przekaż dane nabywcy i kopię umowy zgodnie z kanałem wskazanym przez zakład ubezpieczeń. Sprzedający nie powinien samodzielnie zakładać, że polisa OC wygasła w dniu sprzedaży – co do zasady przechodzi ona na nabywcę, który może ją wypowiedzieć. Zwrot niewykorzystanej składki może powstać dopiero po zakończeniu ochrony i przy spełnieniu odpowiednich warunków.
- Wydział komunikacji – zbycie pojazdu zgłoś w urzędzie właściwym dla właściciela w terminie 30 dni, korzystając z aktualnej procedury elektronicznej lub papierowej. Zachowaj urzędowe potwierdzenie zgłoszenia.
- Dokumenty i tablice – przekaż kupującemu dokumenty oraz tablice, jeśli są wydawane wraz z pojazdem. Sprzedający zwykle nie zwraca tablic do urzędu tylko dlatego, że sprzedał auto; wyjątkiem mogą być szczególne procedury, decyzje administracyjne albo sytuacja związana z demontażem. Nie zostawiaj jednak tablic ani dokumentów bez formalnego potwierdzenia przekazania.
Jeżeli dowód rejestracyjny został zatrzymany, w zgłoszeniu sprzedaży i dokumentach dla kupującego zaznacz ten fakt. Gdy samochód nie zostanie od razu zarejestrowany albo ma trafić na części, sprzedający nadal powinien zgłosić zbycie. Sprzedaż nie zwalnia z obowiązku przekazania informacji ubezpieczycielowi. Wyrejestrowanie pojazdu następuje w określonych przypadkach, między innymi po legalnym demontażu lub kradzieży, a nie po każdej zwykłej sprzedaży.
Warto też sprawdzić, czy po zgłoszeniu sprzedaży ubezpieczyciel potwierdził zmianę danych. Dzięki temu łatwiej wyjaśnić ewentualne wezwanie dotyczące składki, szkody lub wykroczenia powstałego po przekazaniu auta.
Ryzyka prawne i jak ich uniknąć
Największym błędem jest zatajenie znanej wady. Dotyczy to zarówno uszkodzeń mechanicznych, jak i informacji o wcześniejszym poważnym zdarzeniu, zalaniu, ingerencji w konstrukcję czy niesprawności systemów bezpieczeństwa. Kupujący może dochodzić swoich praw, jeżeli wada istniała w chwili sprzedaży, a opis lub zapewnienia sprzedającego wprowadzały go w błąd.
Nie wystarczy zatem wpis „kupujący zna stan techniczny” bez wskazania, jaki ten stan jest. Ogólna klauzula może mieć mniejszą wartość dowodową niż szczegółowy opis, fotografie i podpisany protokół. Nie należy też wpisywać „bez wad” albo „sprawny” tylko po to, aby szybciej znaleźć kupującego.
Wyłączenie rękojmi może ograniczyć ryzyko w sprzedaży prywatnej, ale nie usuwa odpowiedzialności za świadome oszustwo. Jeżeli sprzedający wie o wadzie i celowo ją maskuje, późniejszy zapis umowny nie daje pełnej ochrony. Przy aucie po poważnej kolizji rozsądniejsze jest ujawnienie nawet informacji niekorzystnych niż próba podniesienia ceny przez przemilczenie.
Dokumentuj także sam moment wydania: stan licznika, liczbę kluczy, dokumenty, wyposażenie i sposób zapłaty. Jeśli oględzin dokonywał mechanik albo rzeczoznawca, dołącz jego dokumentację, ale nie przedstawiaj jej jako gwarancji bezawaryjności. W razie wątpliwości prawnych dotyczących rękojmi, podatku PCC lub odpowiedzialności za szkodę skonsultuj aktualny stan sprawy ze specjalistą.
Najbezpieczniejszy plan jest prosty: najpierw policz opłacalność naprawy, potem rzetelnie udokumentuj stan auta, wybierz kanał sprzedaży odpowiedni do oczekiwanej ceny i szybkości, a na końcu dopilnuj umowy oraz zgłoszeń. Sprzedaż samochodu po kolizji nie musi oznaczać dużej straty, ale wymaga zaakceptowania, że uczciwa cena wynika z rzeczywistego ryzyka po stronie kupującego. Komplet informacji, jasne załączniki i potwierdzenie formalności zwykle dają więcej bezpieczeństwa niż pozornie korzystna, lecz niepełna umowa.